Setor imobiliário quer que programa seja tratado como política de Estado, para que previsibilidade incentive novos investimentos
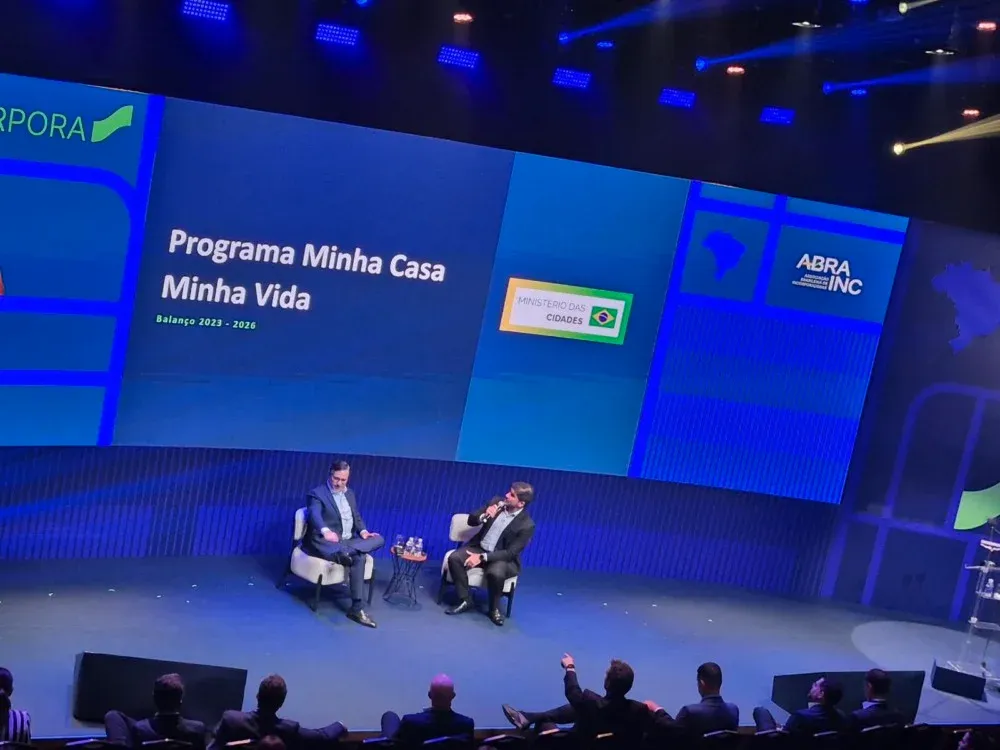
Em evento realizado na semana passada pela Associação Brasileira de Incorporadoras (Abrainc), o secretário nacional de Habitação, Augusto Rabelo, atualizou os dados relativos ao Minha Casa, Minha Vida (MCMV): desde 2023, primeiro ano da atual gestão do governo federal, 2,7 milhões de unidades habitacionais foram contratadas. No período, o programa financiou R$ 424,2 bilhões e chegou a 95% dos municípios brasileiros.
Ainda de acordo com o secretário, o objetivo do atual governo é alcançar três milhões de unidades até dezembro, consideradas as quatro faixas do MCMV.
Do total de recursos aplicados nos últimos quatro anos, R$ 369,3 bilhões partiram do Fundo de Garantia do Tempo de Serviço (FGTS) e do Fundo Social do Pré-Sal. Outros R$ 54,8 bilhões foram diretamente subsidiados pelo Orçamento Geral da União (OGU).
O recorte de contratação de financiamentos com recursos do FGTS indica, ainda, que o Minha Casa Minha Vida está presente em 3.405 cidades de 27 unidades federativas.
Interesse
Ainda de acordo com a Abrainc, entre os meses de setembro de 2025 e agosto de 2026, o MCMV foi responsável por 86,7% das unidades lançadas e 83% das unidades vendidas no país. Tal dinamismo tem levado à criação de empresas dedicadas exclusivamente ao segmento e incentivado incorporadoras tradicionais a se interessarem pela habitação econômica.
Não por acaso, atores importantes do setor imobiliário têm defendido que, independentemente do resultado das urnas no próximo dia 25, o programa habitacional seja tratado como política de Estado, a fim de que a compra de terrenos, os lançamentos e o financiamento da produção se deem em um ambiente econômico previsível.
Outras reivindicações do segmento são de que o FGTS e a caderneta de poupança continuem a financiar a política habitacional, o Sistema Brasileiro de Poupança e Empréstimo (SBPE) – tradicional fonte de crédito para a classe média – seja reforçado e a taxa de juros recue ainda mais, para estimular quem planeja investir.
Fonte: Registro de Imóveis do Brasil (com informações do Portas)